
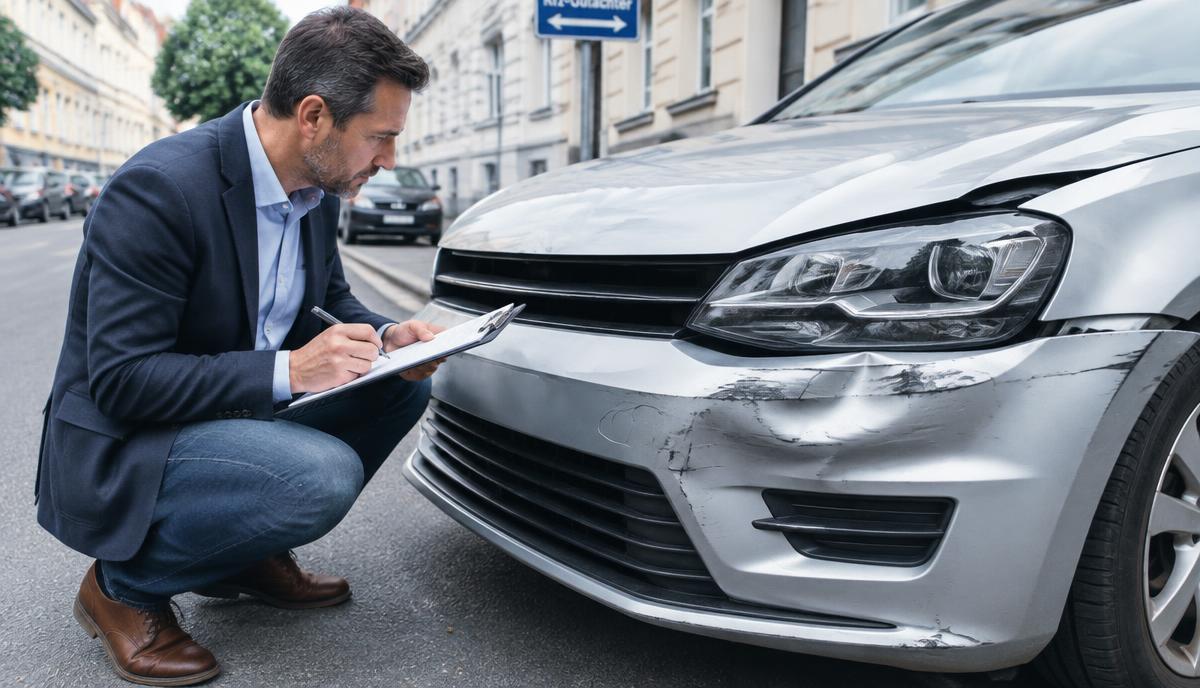
Ein kurzer Moment der Unachtsamkeit im Augsburger Stadtverkehr oder ein Auffahrunfall an einer roten Ampel: Ein Autounfall kommt stets unerwartet und bringt neben dem Schrecken meist organisatorisches Chaos mit sich. Ist der erste Schock überwunden, stellt sich schnell die entscheidende Frage: Wie hoch ist der entstandene Schaden am Fahrzeug, und vor allem – wer zahlt den Gutachter nach einem Unfall?
Viele Geschädigte zögern, sofort einen unabhängigen Kfz-Sachverständigen einzuschalten, aus Angst, am Ende selbst auf den Unfallgutachten Kosten sitzenzubleiben. Diese Sorge ist in den meisten Fällen jedoch unbegründet. In diesem Ratgeber erfahren Sie detailliert, wann die gegnerische Versicherung den Gutachter bezahlen muss, welche Sonderfälle es gibt und wie Sie bei einem unverschuldeten Unfall Ihr Recht vollumfänglich durchsetzen.
Das Grundprinzip: Wer übernimmt die Kfz-Gutachter-Kosten?
Um zu verstehen, wer für die Honorare eines Sachverständigen aufkommt, hilft ein Blick in das deutsche Zivilrecht (§ 249 BGB). Das Gesetz besagt, dass derjenige, der einen Schaden verursacht hat, den Geschädigten so zu stellen hat, wie dieser ohne das schadensstiftende Ereignis dastünde. Daraus ergibt sich für die Übernahme der Gutachter-Kosten nach einem Unfall eine klare Faustregel:
1. Unverschuldeter Unfall (Haftpflichtschaden)
Wenn Sie keine Schuld an dem Zusammenstoß tragen, handelt es sich um einen reinen Haftpflichtschaden. Die Haftpflichtversicherung des Unfallverursachers muss sämtliche Kosten tragen, die zur Schadensfeststellung und -abwicklung erforderlich sind. Dazu gehören neben den Reparaturkosten und einem Mietwagen ausdrücklich auch die Kfz-Gutachter-Kosten sowie eventuelle Anwaltsgebühren. Als Geschädigter haben Sie das freie Recht, einen unabhängigen Kfz-Gutachter Ihrer Wahl zu beauftragen. Sie müssen sich nicht auf einen von der gegnerischen Versicherung vorgeschlagenen Regulierungsexperten einlassen.
2. Mitschuld oder Teilschuld
Liegt ein Mitverschulden vor – etwa wenn beide Beteiligten beim Ausparken unvorsichtig waren –, werden die Gesamtkosten entsprechend der Verschuldensquote aufgeteilt. Bei einer Quote von 50/50 übernimmt die gegnerische Versicherung folglich auch nur die Hälfte der Schadenssumme und der Sachverständigenkosten. Die verbleibenden Kosten müssen Sie selbst tragen oder über Ihre Kaskoversicherung abwickeln.
3. Selbstverschuldeter Unfall (Eigenschaden)
Haben Sie den Unfall selbst verursacht, zahlt die Haftpflichtversicherung des Gegners naturgemäß nichts. Möchten Sie den Schaden an Ihrem eigenen Fahrzeug über Ihre Vollkaskoversicherung abrechnen, gelten die Bedingungen Ihres Versicherungsvertrages. Hier entscheidet in der Regel die Versicherung, ob ein Gutachter bestellt wird und wer diesen auswählt. Beauftragen Sie bei einem Eigenschaden eigenmächtig einen Sachverständigen, bleiben Sie meist auf den Kosten sitzen.
Die Bagatellgrenze: Wann zahlt die Versicherung keinen Gutachter?
Obwohl Geschädigte bei einem unverschuldeten Unfall grundsätzlich das Recht auf einen freien Sachverständigen haben, gibt es eine wichtige Ausnahme: den sogenannten Bagatellschaden. Von einem Bagatellschaden spricht man, wenn es sich lediglich um einen leichten Oberflächenschaden handelt – wie beispielsweise einen leichten Kratzer oder eine Schramme an der Kunststoff-Stoßstange. Die Rechtsprechung zieht die finanzielle Grenze für einen Bagatellschaden aktuell bei etwa 750 bis 1.000 Euro.
Schaden unter der Bagatellgrenze
Liegt der Schaden voraussichtlich unterhalb dieser Grenze, verweigern Versicherungen häufig die vollständige Übernahme eines umfangreichen Schadengutachtens, da dies gegen die gerichtliche Schadensminderungspflicht verstoßen würde. In diesem Fall reicht meist ein professioneller Kostenvoranschlag oder ein günstigeres Kurzgutachten aus.
Schaden über der Bagatellgrenze
Sobald der Schaden die Bagatellgrenze überschreitet oder verdeckte Mängel unter der Karosserie nicht ausgeschlossen werden können, ist ein vollumfängliches Unfallgutachten gerechtfertigt und die gegnerische Versicherung zur Übernahme verpflichtet.
Tipp: Als Laie ist es oft unmöglich zu beurteilen, ob unter einer leicht eingedrückten Stoßstange teure Sensoren oder Trägerelemente beschädigt wurden. Rufen Sie im Zweifel direkt beim Kfz-Gutachter Yagmur an. Wir schätzen das Schadenbild im Rahmen unserer kostenlosen Erstberatung unverbindlich für Sie ein.
Warum reicht ein Kostenvoranschlag einer Werkstatt meist nicht aus?
Viele Autofahrer neigen nach einem Zusammenstoß dazu, einfach die nächstgelegene Werkstatt aufzusuchen und einen Kostenvoranschlag erstellen zu lassen. Bei größeren Schäden ist dies jedoch ein gravierender Nachteil für Sie als Geschädigten. Ein Kostenvoranschlag weist lediglich die voraussichtlichen Reparatur- und Materialkosten aus. Ein vollumfängliches Unfallgutachten bietet Ihnen hingegen entscheidende rechtliche und finanzielle Vorteile:
- Ermittlung der merkantilen Wertminderung: Selbst nach einer fachgerechten Reparatur gilt Ihr Fahrzeug offiziell als Unfallwagen, was beim späteren Wiederverkauf zu einem Wertverlust führt. Ein Gutachter berechnet diese finanzielle Einbuße exakt – eine Werkstatt darf und kann dies im Kostenvoranschlag nicht tun.
- Bestimmung des Wiederbeschaffungswertes und Restwertes: Bei einem Totalschaden ermittelt der Gutachter den genauen Marktwert Ihres Autos vor dem Unfall sowie den Restwert des Wracks.
- Einschätzung von Nutzungsausfall oder Mietwagenklasse: Das Gutachten dokumentiert die voraussichtliche Reparaturdauer. Diese Angabe ist die rechtliche Grundlage dafür, dass Sie von der Versicherung eine Nutzungsausfallentschädigung oder einen Mietwagen einfordern können.
- Beweissicherung: Ein Schadengutachten dokumentiert den Unfallschaden detailliert mit hochauflösenden Fotos und technischen Messdaten. Das schützt Sie wirksam, falls die Versicherung behauptet, bestimmte Schäden seien Alt- oder Vorschäden gewesen.
Fallstrick „Versicherungs-Gutachter": Warum Unabhängigkeit so wichtig ist
Kurz nach dem Schadensfall meldet sich nicht selten die gegnerische Versicherung bei Ihnen und bietet „hilfsbereit" an, sofort einen eigenen Regulierungsbeauftragten oder Gutachter vorbeizusenden. Vorsicht ist hier geboten! Der Sachverständige der gegnerischen Versicherung arbeitet im Auftrag derjenigen Gesellschaft, die den Schaden bezahlen muss. Es liegt im wirtschaftlichen Interesse der Versicherung, die Regulierungssumme so gering wie möglich zu halten. Typische Kürzungen betreffen beispielsweise Stundensätze, Aufschläge für Ersatzteile oder die merkantile Wertminderung.
Als Geschädigter bei einem unverschuldeten Unfall sind Sie nicht verpflichtet, den Gutachter der Gegenseite an Ihrem Fahrzeug Messungen durchführen zu lassen. Bestehen Sie auf Ihr gutes Recht und beauftragen Sie einen freien, unabhängigen Sachverständigen. Nur so stellen Sie sicher, dass Ihre finanziellen Ansprüche objektiv und zu Ihren Gunsten ermittelt werden.
Wie läuft die Bezahlung des Gutachters in der Praxis ab?
Müssen Sie für die Gutachter-Kosten nach einem Unfall in Vorleistung treten? Nein, in der Regel nicht. Damit Sie das Geld für das Gutachten nicht von Ihrem eigenen Bankkonto vorstrecken müssen, arbeiten professionelle Kfz-Sachverständige mit einer sogenannten Abtretungserklärung.
- 1
Beauftragung & Abtretung
Bei der Begutachtung unterzeichnen Sie eine Vertretungs- und Abtretungserklärung. Damit treten Sie Ihren Anspruch auf Erstattung der Gutachterkosten gegenüber der gegnerischen Versicherung an den Gutachter ab.
- 2
Direktabrechnung
Nach Erstellung des Gutachtens sendet der Sachverständige das Dokument zusammen mit seiner Honorarrechnung direkt an die regulierende Versicherung des Unfallverursachers.
- 3
Kein finanzieller Aufwand für Sie
Die Versicherung überweist das Honorar direkt an das Gutachterbüro. Sofern die Schuldfrage eindeutig geklärt ist, entstehen für Sie keinerlei Vorleistungen oder Auslagen.
Warum Kfz-Gutachter Yagmur in Augsburg & Umgebung die richtige Wahl ist
Ein Verkehrsunfall ist stressig genug – die anschließende Schadenabwicklung sollte es nicht sein. Als unabhängiger Kfz-Sachverständiger steht Ihnen Kfz-Gutachter Yagmur im Raum Augsburg und Umgebung rund um die Uhr als verlässlicher Partner zur Seite. Ihre Vorteile bei uns auf einen Blick:
- Kostenlose Erstberatung: Wir prüfen unverbindlich, ob ein Vollgutachten erforderlich ist oder ein Kostenvoranschlag ausreicht.
- Vor-Ort-Service: Wir kommen flexibel zu Ihnen nach Hause, an den Arbeitsplatz oder in die Werkstatt – in Augsburg und Umgebung.
- 48-Stunden-Express-Gutachten: Nach Absprache erstellen wir Ihr rechtssicheres Schadengutachten innerhalb von 48 Stunden.
- 24/7 Erreichbarkeit: Unsere Hotline ist an 7 Tagen in der Woche rund um die Uhr geschaltet.
- Direkte Abrechnung mit der Versicherung: Bei unverschuldeten Unfällen wickeln wir die Honorarfrage per Abtretungserklärung direkt mit der gegnerischen Versicherung ab.
Fazit: Keine Angst vor den Kosten beim unverschuldeten Unfall
Wenn Sie unverschuldet in einen Verkehrsunfall geraten sind, gilt: Die gegnerische Versicherung zahlt den Gutachter. Lassen Sie sich nicht von der Versicherung des Unfallverursachers verunsichern oder abspeisen. Setzen Sie von Anfang an auf einen neutralen, unabhängigen Sachverständigen, um alle Ihnen zustehenden Ansprüche – von den reinen Reparaturkosten über die Wertminderung bis hin zum Nutzungsausfall – lückenlos durchzusetzen.
Hatten Sie einen Unfall in Augsburg oder Umgebung? Kontaktieren Sie Kfz-Gutachter Yagmur noch heute für eine schnelle, unkomplizierte Schadensaufnahme direkt bei Ihnen vor Ort!